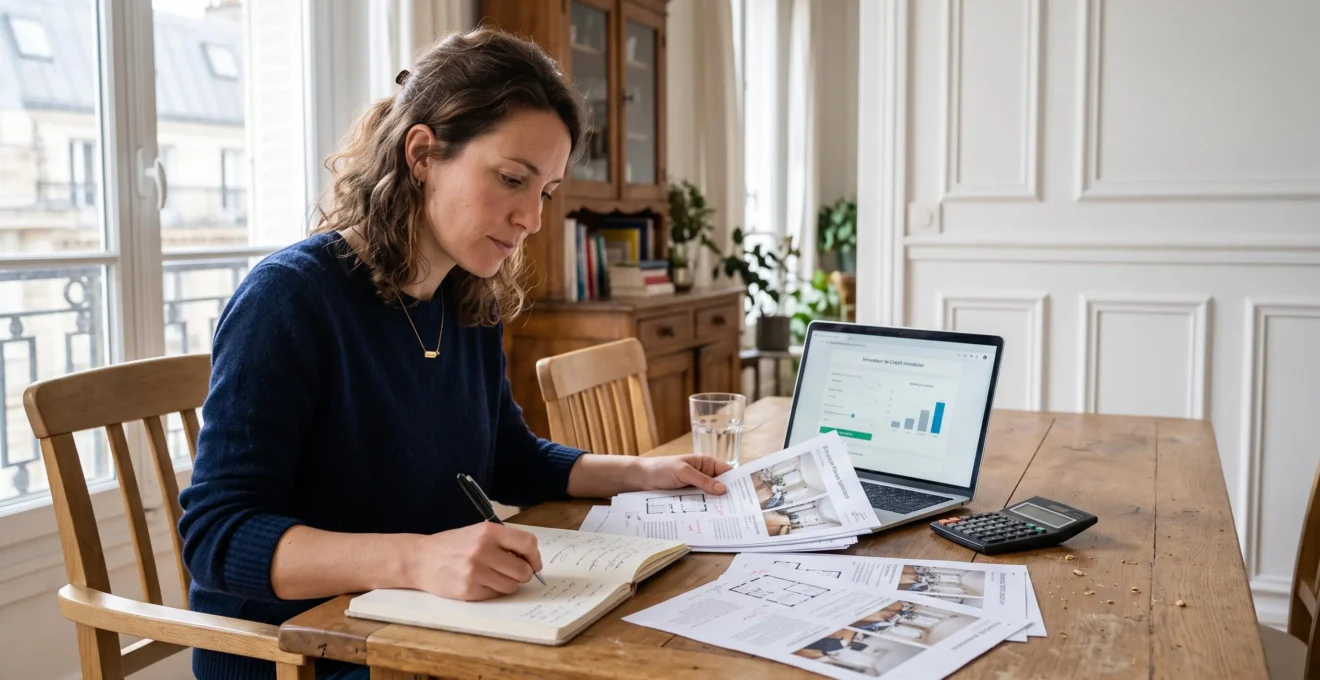
Une simulation de prêt immobilier donne des chiffres indicatifs, mais ne garantit pas l’acceptation du dossier par la banque. Pour maximiser vos chances dès le premier dépôt, il est essentiel de comprendre ce que l’établissement bancaire évaluera : votre capacité d’emprunt, le montant de vos mensualités, votre taux d’endettement par rapport au repère des 35 % des revenus, votre apport personnel et votre reste à vivre. Chacun de ces critères permet de vérifier la solidité du projet avant d’envoyer le dossier de financement.
Depuis janvier 2021, le Haut Conseil de Stabilité Financière recommande aux banques de ne pas dépasser un taux d’effort de 35 % des ressources de l’emprunteur. Cette recommandation juridiquement contraignante constitue un repère central pour préparer un dossier cohérent et réaliste. L’objectif de la simulation n’est donc pas seulement d’obtenir un montant, mais de passer en revue l’ensemble des critères que le conseiller bancaire analysera lors de l’étude du dossier.
Simulation de prêt immobilier : ce qu’il faut analyser avant d’envoyer votre dossier
Réponse directe : Avant d’envoyer un dossier de financement, la simulation de prêt immobilier doit permettre d’analyser cinq critères clés : votre capacité d’emprunt (montant maximal empruntable selon vos revenus et vos charges), vos mensualités (montant du remboursement mensuel), votre taux d’endettement (qui ne doit pas dépasser 35 % des revenus selon les recommandations du HCSF), votre apport personnel et votre reste à vivre après remboursement des mensualités.
Ces critères ne sont pas de simples indicateurs : ils correspondent exactement à ceux que la banque examinera pour décider d’accepter ou de refuser le dossier. Simuler un prêt immobilier revient donc à effectuer une répétition générale du regard que portera le conseiller bancaire sur le projet. Cette approche permet de cibler un bien adapté au budget réel, d’éviter de viser un montant trop élevé et de préparer un dossier solide dès le premier envoi.
La capacité d’emprunt désigne le montant total que la banque peut vous prêter en tenant compte de vos revenus nets, de vos charges mensuelles et de la durée de remboursement souhaitée. Les mensualités, quant à elles, correspondent au montant que vous devrez rembourser chaque mois, incluant le capital emprunté, les intérêts et l’assurance emprunteur. Distinguer ces deux notions est essentiel pour comprendre la logique du financement immobilier.
Le taux d’endettement, fixé au maximum à 35 % des revenus, sert de garde-fou pour garantir que le foyer conserve un niveau de vie suffisant après le remboursement mensuel. L’apport personnel rassure la banque sur la capacité d’épargne et la gestion financière de l’emprunteur, tandis que le reste à vivre permet de vérifier que les mensualités ne laissent pas le foyer en difficulté budgétaire. Ensemble, ces critères forment le socle de l’analyse bancaire.
Les outils de simulation en ligne, gratuits et accessibles sans engagement, permettent d’obtenir une première estimation de ces critères. Selon les informations communiquées par le Crédit Coopératif sur sa page dédiée, sa calculette pour prêt immobilier permet d’estimer la capacité d’emprunt et les mensualités à partir du montant, de la durée et du taux d’intérêt, avant une demande de prêt en ligne ou une prise de rendez-vous avec un conseiller.
Comment calculer votre capacité d’emprunt et vos mensualités ?
La capacité d’emprunt et les mensualités sont souvent confondues, alors qu’elles répondent à deux questions distinctes. La première permet de savoir combien vous pouvez emprunter en partant de vos revenus et de vos charges mensuelles. La seconde permet de connaître le montant mensuel à rembourser en partant du montant que vous souhaitez emprunter. Ces deux modes de calcul sont complémentaires et doivent être maîtrisés avant de cibler un bien immobilier.
Pour calculer la capacité d’emprunt, il faut d’abord déterminer la mensualité maximale acceptable en respectant le repère des 35 % des revenus. Par exemple, un ménage disposant de 4 000 € de revenus nets mensuels peut consacrer au maximum 1 400 € par mois au remboursement du prêt, assurance emprunteur comprise. À partir de cette mensualité maximale, de la durée de remboursement envisagée et du taux d’intérêt proposé par la banque, il est possible de calculer le montant total empruntable.
Inversement, pour calculer les mensualités à partir d’un montant à emprunter, il faut connaître le montant du prêt, la durée de remboursement et le taux d’intérêt. Si vous souhaitez emprunter 250 000 € sur 25 ans avec un taux d’intérêt de 3,5 % hors assurance, la mensualité de remboursement sera d’environ 1 250 €, à laquelle il faudra ajouter le coût de l’assurance emprunteur. Ces chiffres sont indicatifs et doivent être affinés avec un simulateur ou un conseiller bancaire.
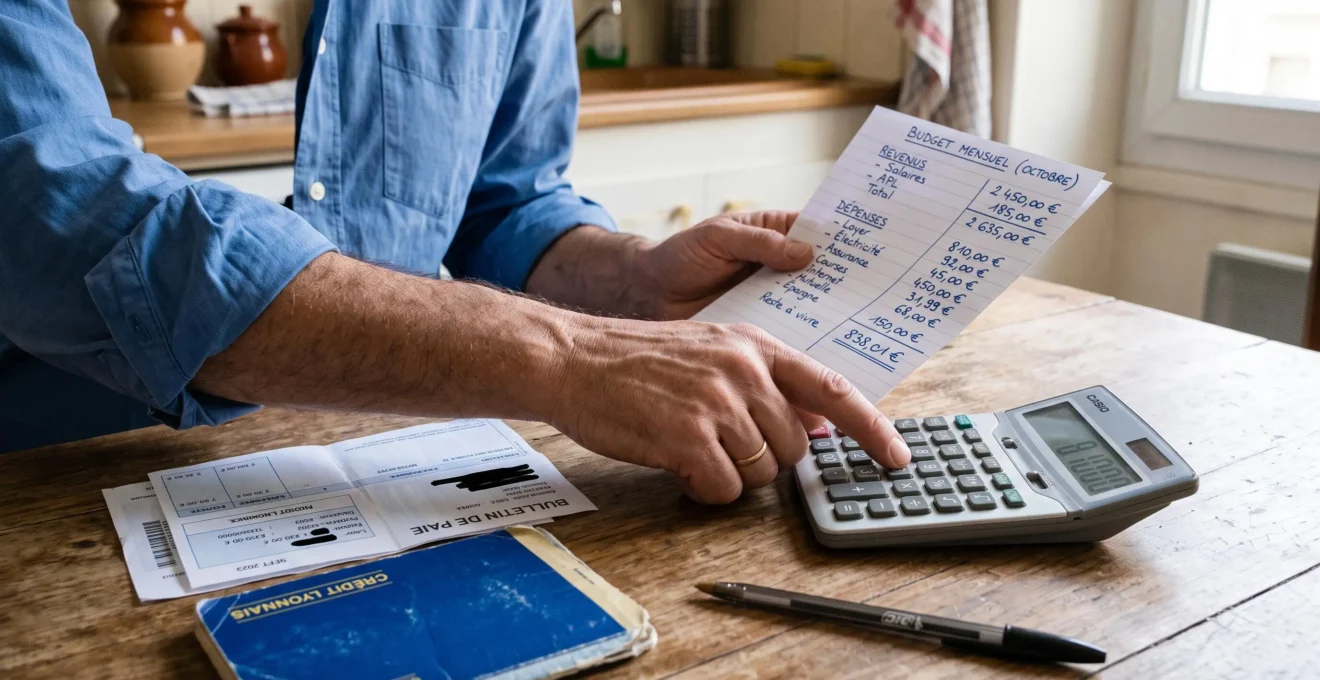
Plusieurs variables influencent le résultat final de la simulation. Le taux d’intérêt proposé par la banque dépend notamment du profil de l’emprunteur, de l’apport personnel et de la durée du prêt. Plus la durée est longue, plus les mensualités sont faibles, mais plus le coût total du crédit augmente en raison des intérêts cumulés. L’assurance emprunteur, obligatoire dans la plupart des cas, représente un coût supplémentaire qui peut varier selon l’âge, l’état de santé et le montant emprunté.
Il est recommandé de tester plusieurs scénarios de financement avec un simulateur en ligne pour comparer l’impact de la durée, du taux et du montant emprunté sur les mensualités et le coût total. Cette démarche permet d’identifier le scénario le plus équilibré entre mensualité soutenable et coût total maîtrisé, avant de déposer une demande auprès de la banque.
Quel taux d’endettement la banque accepte-t-elle ?
Le taux d’endettement correspond au pourcentage de vos revenus consacré au remboursement de l’ensemble de vos crédits, charges comprises. Il se calcule en divisant le total de vos charges mensuelles (mensualités de crédit, assurance emprunteur, autres crédits en cours) par vos revenus nets avant impôt, puis en multipliant le résultat par 100. Ce repère permet à la banque de vérifier que le remboursement du prêt immobilier ne fragilisera pas l’équilibre budgétaire du foyer.
Depuis janvier 2021, le Haut Conseil de Stabilité Financière recommande aux banques de ne pas dépasser un taux d’effort de 35 % des ressources de l’emprunteur. Cette recommandation, juridiquement contraignante, prévoit toutefois une marge de flexibilité de 20 % des offres de crédit émises par trimestre, permettant aux établissements de financer certains profils dépassant légèrement ce seuil. Un établissement bancaire reste néanmoins libre de signer ou non un contrat de prêt, même dans la limite des 35 %.
Pour calculer votre taux d’endettement, additionnez vos charges mensuelles fixes (mensualité du crédit immobilier envisagé, assurance emprunteur, autres crédits en cours, pensions alimentaires éventuelles) et divisez le total par vos revenus nets mensuels. Par exemple, un ménage disposant de 4 000 € de revenus nets et souhaitant consacrer 1 400 € par mois au remboursement du prêt immobilier affiche un taux d’endettement de 35 %, soit exactement le seuil recommandé.
Il est essentiel d’intégrer l’assurance emprunteur dans le calcul du taux d’endettement, car elle fait partie intégrante de la mensualité totale. De même, les frais annexes tels que la garantie du prêt (caution ou hypothèque) et les frais de notaire doivent être anticipés dans le budget global, même s’ils ne sont pas comptabilisés dans le taux d’endettement mensuel. Ces frais, souvent oubliés par les primo-accédants, peuvent représenter plusieurs milliers d’euros et doivent être financés par l’apport personnel ou ajoutés au montant emprunté.
Au-delà du taux d’endettement, la banque examine également le reste à vivre, c’est-à-dire le montant restant au foyer après déduction de toutes les charges mensuelles. Un taux d’endettement de 35 % peut être acceptable pour un ménage à revenus élevés, mais insuffisant pour un foyer aux revenus modestes si le reste à vivre ne permet pas de couvrir les dépenses courantes. Ce critère complète l’analyse du taux d’endettement et permet de vérifier la soutenabilité réelle du projet.
Préparer un dossier de financement solide : les vérifications à faire avant l’envoi
Un dossier de financement bien préparé maximise les chances d’acceptation dès le premier dépôt. Avant d’envoyer le dossier, il est essentiel de vérifier la cohérence entre le résultat de la simulation et la situation réelle, de rassembler les pièces justificatives attendues et de s’assurer que le profil correspond aux critères d’évaluation de la banque. Cette étape permet d’anticiper les questions du conseiller et de corriger les éventuelles incohérences.
Vérifications avant envoi du dossier
- Vérifier la cohérence entre le montant simulé et les revenus réellement déclarés dans les bulletins de salaire
- S’assurer que le taux d’endettement calculé inclut bien l’assurance emprunteur et les éventuels crédits en cours
- Confirmer que l’apport personnel est disponible et justifiable par des relevés bancaires
- Calculer le reste à vivre après déduction des mensualités pour vérifier la soutenabilité du budget
- Rassembler les pièces justificatives demandées : pièce d’identité, bulletins de salaire, avis d’imposition, relevés bancaires
La stabilité des revenus constitue un critère déterminant dans l’analyse du dossier. Les banques privilégient les emprunteurs en CDI avec une ancienneté suffisante, car cette situation garantit la pérennité des revenus sur la durée du prêt. Les travailleurs indépendants, les professions libérales ou les salariés en CDD doivent présenter des justificatifs de revenus sur plusieurs années pour rassurer l’établissement bancaire sur la régularité de leurs ressources.
L’apport personnel joue également un rôle clé dans l’évaluation du dossier. Il témoigne de la capacité d’épargne et de la gestion financière de l’emprunteur, tout en réduisant le montant emprunté et donc le risque pour la banque. Un apport représentant au moins 10 % du prix d’achat du bien est généralement attendu pour couvrir les frais de notaire et de garantie, bien que ce seuil puisse varier selon les établissements et les profils.
Les erreurs fréquentes des primo-accédants incluent l’oubli de l’assurance emprunteur dans le calcul du budget, la surévaluation de la capacité d’emprunt en ne tenant pas compte des crédits en cours, ou encore le ciblage de biens dont le prix dépasse largement le montant empruntable. Ces écarts entre la simulation et la situation réelle peuvent entraîner un refus de la banque ou un ajustement à la baisse du montant accordé, retardant le projet d’acquisition.
Pour éviter ces écueils, il est recommandé de vérifier point par point le contenu du dossier avant l’envoi. Cette vérification permet de s’assurer que chaque élément est cohérent avec les résultats de la simulation et que les pièces justificatives correspondent aux informations déclarées. Un dossier bien préparé témoigne du sérieux de la démarche et facilite l’étude par le conseiller bancaire.
Passer de la simulation à la demande de prêt : les prochaines étapes
Une fois la simulation effectuée et les critères analysés, il est temps de passer à l’étape suivante : affiner la simulation en ligne, déposer une demande de prêt auprès de la banque ou prendre rendez-vous avec un conseiller pour discuter du projet. Ces étapes concrètes permettent de transformer l’estimation théorique en démarche réelle de financement, tout en conservant la maîtrise du budget et des critères d’évaluation.
Affiner la simulation consiste à tester différents scénarios de durée, de taux et de montant emprunté pour identifier celui qui correspond le mieux au budget souhaité et aux capacités de remboursement. Cette démarche permet également de comparer les offres de plusieurs banques et de négocier les conditions du prêt en connaissance de cause. Les simulateurs en ligne permettent de réaliser ces ajustements gratuitement et sans engagement avant de contacter un établissement bancaire.
Le dépôt du dossier de financement marque le début de l’étude par la banque. Le conseiller vérifie la cohérence entre les informations déclarées et les pièces justificatives fournies, évalue le profil de l’emprunteur selon les critères internes de l’établissement et propose une offre de prêt si le dossier est accepté. Le délai d’étude varie selon les banques, mais il est généralement de quelques jours à quelques semaines.
Avant de concrétiser la demande, il peut être utile de vérifier une dernière fois les critères que la banque examine lors de l’analyse du dossier, afin de s’assurer que le profil correspond aux attentes et que les documents fournis sont complets et à jour.
Le parcours de financement se poursuit ensuite par l’émission d’une offre de prêt, accompagnée d’un délai de réflexion légal de 10 jours avant acceptation définitive. Ce délai permet de relire attentivement les conditions du prêt, de vérifier le taux d’intérêt, le coût total du crédit, les garanties demandées et les modalités de remboursement anticipé. Une fois l’offre acceptée, les fonds sont débloqués selon le calendrier convenu avec le notaire pour finaliser l’achat du bien.
Pour aller plus loin dans la compréhension du parcours de financement, il est possible de consulter les étapes détaillées de la simulation qui présentent le cheminement complet, de la première estimation à la signature de l’offre de prêt.
Information importante : Les résultats obtenus via une simulation de prêt immobilier sont indicatifs et ne constituent pas un engagement de financement de la part de la banque. Seule l’étude complète du dossier par l’établissement bancaire permet de confirmer l’acceptation du prêt et les conditions définitives de financement. Les taux d’intérêt, les durées de remboursement et les modalités d’assurance emprunteur peuvent varier selon les profils et les politiques commerciales des établissements. Il est recommandé de consulter un conseiller bancaire pour obtenir une évaluation personnalisée et adaptée à votre situation financière.